¿Se aproxima una tormenta perfecta al sector tecnológico?
Claves para entender la corrección tecnológica que está ocurriendo más allá del ruido del mercado.
Las acciones de empresas de software y servicios de datos han perdido en la última semana cerca de un billón de dólares en valor de mercado, ante el temor generado por el rápido avance de las herramientas de inteligencia artificial (IA). Lo que hasta hace poco se percibía como una potente palanca de creación de valor para desarrolladores de software y analistas de datos empieza a verse, para muchos, como su propia espada de Damocles. No es casual que algunos analistas ya hablen de Software-mageddon, RAMmageddon o incluso SaaSpocalypse.
Entonces, ¿qué está pasando realmente? ¿Se trata de un episodio coyuntural o del inicio de un ajuste más profundo? ¿Y qué podemos esperar en las próximas semanas?
No intento alarmar, por supuesto, sino poner en contexto una combinación de factores que, al coincidir en casi al unísono, están generando lo que muchos describen ya como una posible “tormenta perfecta” para el sector tecnológico.
Una corrección que va más allá de un mal día en bolsa
La caída reciente de las acciones tecnológicas no es un fenómeno aislado ni el resultado de un único evento. Se trata de varios factores que, en conjunto, están alimentando la preocupación en torno a empresas de software, plataformas digitales y grandes tecnológicas especialmente expuestas a los efectos directos e indirectos de la IA.
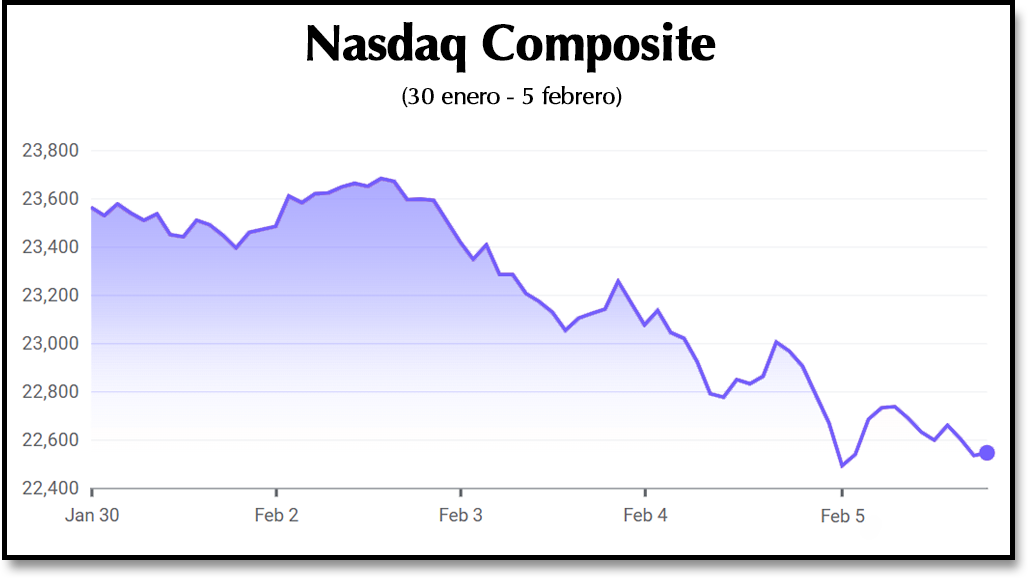
Índices como el Nasdaq han experimentado varios días consecutivos de descensos, mientras que compañías emblemáticas como Thomson Reuters, Salesforce o Intuit han registrado retrocesos relevantes en sus cotizaciones.
Ahora bien, muchos analistas coinciden en una aclaración importante: no estamos ante una crisis inmediata de resultados, sino ante una revisión de expectativas. Los mercados no están castigando a estas empresas porque hoy lo estén haciendo mal, sino porque temen un impacto realmente disruptivo en sus modelos de negocio en los próximos trimestres.
“La incertidumbre en torno al impacto final de la IA significa que los resultados a corto plazo serán señales importantes de resiliencia, pero en muchos casos insuficientes para disipar los riesgos a la baja en el largo plazo”.
Ben Snider, estratega jefe de acciones estadounidenses, Goldman Sachs.
La IA pasa de aliada a posible amenaza
Desde finales del año pasado se repetía casi como un mantra que “la burbuja de la IA estaba a punto de estallar”. Sin embargo, lo que estamos viendo no se parece tanto a una burbuja que se desinfla. La IA más bien parece una onda expansiva que en solo una semana ha evaporado cerca de un billón de dólares en capitalización bursátil y ha sembrado dudas sobre la viabilidad futura de algunos negocios tecnológicos.
Paradójicamente, la misma IA que ha atraído inversiones masivas también está generando inquietud dentro del software tradicional. Herramientas basadas en IA ya están automatizando funciones que antes justificaban licencias costosas de software empresarial como análisis de datos, generación de informes, atención al cliente e incluso desarrollo de código.
Empresas como Salesforce, ServiceNow o Palantir se enfrentan ahora a una pregunta incómoda por parte del mercado: ¿seguirá siendo su propuesta de valor igual de indispensable en un entorno donde la IA puede “desintermediar” parte de su oferta?
La mayoría de los analistas no habla de la destrucción de estos modelos de negocio, pero sí de un periodo de adaptación que probablemente frene el crecimiento. Y, como suele ocurrir, el mercado está descontando ese riesgo con antelación.
Gastos masivos en IA, retornos todavía difusos
Otro elemento clave es el volumen de inversión en infraestructura de centros de procesamiento de datos. Alphabet ha proyectado un gasto de capital de hasta 185.000 millones de dólares en IA de aquí a 2026, una cifra que ha inquietado a los inversores. Amazon, por su parte, planea invertir cerca de 200.000 millones este año en infraestructura de IA, superando el ritmo de crecimiento de su negocio en la nube.
Estas inversiones colosales, aún sin una visibilidad clara de retornos, están alimentando una pregunta cada vez más recurrente entre analistas: “¿Cuándo se traduce todo esto en beneficios reales?”.
Para los inversores, el mensaje es claro: márgenes comprometidos hoy a cambio de beneficios futuros que todavía no están plenamente cuantificados.
El precio de los chips por las nubes, literalmente
Aquí aparece un factor que suele pasar desapercibido fuera del mundo tecnológico, pero que es crítico: el fuerte aumento en el precio de chips y memorias.
En los últimos meses, los precios de componentes clave como DRAM, NAND y memorias de alto rendimiento (HBM) han subido con fuerza por tres razones principales:
- Explosión de la demanda de IA, que requiere enormes volúmenes de chips especializados.
- Oferta limitada, tras años de prudencia inversora por parte de los fabricantes.
- Reasignación de capacidad, priorizando chips de alto margen para IA en detrimento de productos tradicionales.
Este escenario beneficia a productores de memoria como Micron Technology, pero perjudica a los grandes consumidores de chips.
Aquí entran empresas como Apple, Qualcomm o los fabricantes de PCs y dispositivos electrónicos. Para ellos, el encarecimiento de los componentes presiona los márgenes y dificulta trasladar precios al consumidor en un entorno económico ya de por sí sensible.
Ajuste de carteras y balance de riesgo
A todo lo anterior se suma la rotación de portafolios. En contextos de mayor incertidumbre —crecimiento más lento, tipos de interés elevados o tensiones geopolíticas— muchos inversores reducen exposición a sectores percibidos como más volátiles y refuerzan posiciones en sectores defensivos.
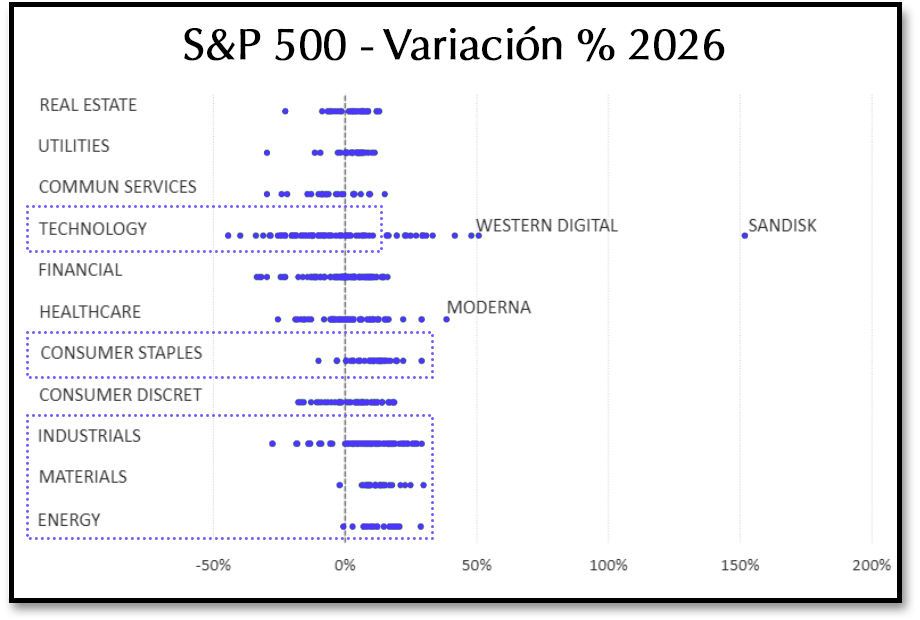
Tras años de fuerte revalorización, la tecnología es especialmente vulnerable a este tipo de ajustes. Parte de la corrección actual responde, simplemente, a un reequilibrio de carteras hacia sectores percibidos con más estabilidad en este momento como los secgtores de energía e industria, debido a los factores estructurales ya descritos.
“Estamos viendo una desinversión progresiva en tecnología, algo que viene ocurriendo desde principios de año”.
Andrew Wells, director de inversiones, SanJac Alpha.
¿Qué empresas están sufriendo más (y cuáles menos)?
Más afectadas:
- Software empresarial tradicional, especialmente modelos SaaS.
- Fabricantes de hardware de consumo (PCs, smartphones).
- Empresas con alta dependencia de memoria estándar y menor poder de fijación de precios.
Menos afectadas (o relativamente más resilientes):
- Productores de chips y memoria.
- Empresas bien posicionadas en infraestructura de IA.
Esta divergencia interna ayuda a entender por qué no todo el sector tecnológico cae de la misma manera.
¿Tormenta perfecta o simple tormenta de verano?
La situación actual del sector tecnológico no responde a una sola causa, sino a la convergencia de varias fuerzas: expectativas elevadas sobre la IA, presión de costos por chips, disrupción interna del software y un cambio general en la percepción del riesgo.
Todo esto se parece bastante a una “tormenta perfecta”. Pero conviene matizar: no todas las tormentas arrasan con el paisaje; algunas simplemente lo reordenan.
Si te resultó útil este artículo, te invito a suscribirte a la newsletter.
También lo puedes compartir con colegas o amigos a quienes consideres que pueda aportarles valor.